
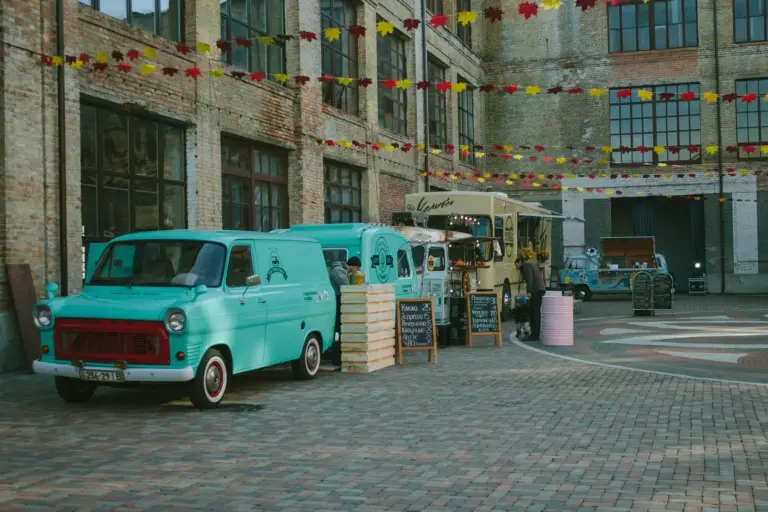
Een foodtruck uitbaten is een avontuur vol vrijheid: je trekt naar evenementen, festivals en drukke pleinen om jouw lekkernijen aan de man te brengen. Maar met die vrijheid komt ook een pak risico’s. Een goede verzekering is dan ook geen overbodige luxe, wel een noodzaak. Welke risico’s dek je écht af als je jouw foodtruck laat verzekeren?
Waarom een foodtruck specifieke verzekeringen vraagt
Een foodtruck is niet zomaar een bedrijfsvoertuig, maar tegelijk ook een mobiele keuken en een verkooppunt. Dat maakt het risicoprofiel vrij uniek. Je combineert immers de gevaren van het verkeer met die van een horecazaak: brand, voedselvergiftiging, materiële schade aan dure apparatuur en zelfs diefstal tijdens een evenement. Een standaard autoverzekering dekt die zaken niet, waardoor je al snel voor onaangename verrassingen komt te staan.
De basis: burgerlijke aansprakelijkheid
Elke uitbater van een foodtruck heeft minstens een verzekering burgerlijke aansprakelijkheid nodig. Deze dekt schade die je als ondernemer toebrengt aan derden, bijvoorbeeld wanneer een klant ziek wordt door je eten of wanneer iemand uitglijdt over een gemorste vloeistof naast je truck. Zonder deze dekking riskeer je zware financiële gevolgen bij een ongeval of klacht.
Materiële schade aan de foodtruck zelf
Je foodtruck is een investering van formaat, met vaak dure keukenapparatuur zoals frituren, grillplaten en koelsystemen aan boord. Een brandverzekering en een omniumverzekering zijn daarom sterk aan te raden. Zo ben je beschermd tegen:
- Brand of ontploffing, bijvoorbeeld door een defecte frituurketel
- Waterschade door lekkende leidingen of koelinstallaties
- Schade door een aanrijding, ook als je zelf de fout maakt
- Diefstal of vandalisme tijdens de nacht of op een evenemententerrein
Beroepsaansprakelijkheid en productaansprakelijkheid
Specifiek voor de horeca is een beroepsaansprakelijkheidsverzekering van groot belang. Deze dekt de gevolgen van fouten in je dienstverlening, zoals een verkeerd etiket bij allergenen. Daarnaast is er de productaansprakelijkheid: als een klant schade ondervindt door een product dat je hebt verkocht, bijvoorbeeld een voedselvergiftiging, dan biedt deze polis bescherming tegen de financiële gevolgen daarvan.
Bedrijfsschade en stilstand
Wat als je foodtruck na een ongeval of brand wekenlang stilligt? Een verzekering tegen bedrijfsschade vangt het inkomstenverlies op tijdens die periode. Zeker wanneer je afhankelijk bent van seizoensgebonden evenementen en festivals, kan zo’n onderbreking financieel zwaar doorwegen. Deze dekking zorgt ervoor dat je niet alleen de herstelkosten, maar ook de gederfde winst gecompenseerd krijgt.
Personeel en arbeidsongevallen
Werk je met personeel, al dan niet seizoensgebonden, dan ben je wettelijk verplicht om een arbeidsongevallenverzekering af te sluiten. Deze dekt medische kosten en inkomensverlies bij een ongeval tijdens het werk, bijvoorbeeld een brandwonde door hete olie of een snijwonde tijdens de bereiding.
Op maat laten samenstellen
Geen enkele foodtruck is identiek. De ene verkoopt frisse ijsjes, de andere bakt frieten in hete olie, en weer een andere rijdt met een gasinstallatie rond. Laat je polis daarom steeds op maat samenstellen door een verzekeraar die ervaring heeft met mobiele horecazaken. Zo weet je zeker dat je niet onderverzekerd bent op het moment dat het er écht toe doet.
Een doordachte verzekeringscombinatie beschermt niet alleen je investering, maar ook je gemoedsrust. Zo kan je je volledig focussen op waar het om draait: heerlijke gerechten serveren aan tevreden klanten.
Foto: RDNE Stock project via Pexels